

ரெப்போ வட்டி விகிதம் என்றால் என்ன? ரெப்போ வட்டி விகிதம் என்பது இந்திய ரிசர்வ் வங்கி வணிக வங்கிகளுக்கு வழங்கும் குறுகிய காலக் கடன்களுக்கான வட்டி விகிதமாகும். வங்கிகள் தங்களிடம் உள்ள அரசுப் பத்திரங்களைப் பிணையமாக வைத்து ஆர்பிஐயிடம் இருந்து பணத்தைப் பெறுகின்றன. குறிப்பிட்ட காலத்திற்குப் பிறகு, அந்தப் பத்திரங்களை மீண்டும் திரும்ப வாங்குவதாக ஒப்பந்தம் செய்து கொள்கின்றன. இந்தத் பரிவர்த்தனைக்கு ஆர்பிஐ வசூலிக்கும் வட்டியே ரெப்போ வட்டியாகும். இந்த வட்டி விகிதமே நாட்டின் அனைத்து விதமான கடன் மற்றும் வைப்பு நிதி வட்டி விகிதங்களுக்கும் அடிப்படை வழிகாட்டியாகச் செயல்படுகிறது.
வங்கிகள் ஏன் கடன் பெருகின்றன? தங்கள் தினசரி செயல்பாடுகளில் எதிர்கொள்ளும் நிதி பற்றாக்குறையை (Daily Mismatch) சமாளிக்கவும், CRR எனப்படும் ரொக்க இருப்பு விகிதம், SLR விகிதம் போன்ற சட்டப்பூர்வப் பராமரிப்பு விதிகளைப் பூர்த்தி செய்யவும் ஆர்பிஐயிடம் இருந்து கடன் பெறுகின்றன.
வங்கிகள் ஆர்பிஐயிடம் இருந்து மட்டும்தான் கடன் பெற முடியுமா? இல்லை, வங்கிகள் ஆர்பிஐயிடம் மட்டுமே கடன் பெற வேண்டும் என்பதில்லை. வணிக வங்கிகள் தங்களுக்குள் குறுகிய கால நிதித் தேவைகளுக்காகப் பணத்தைப் பரிமாறிக் கொள்ளும் பணச் சந்தை (Call Money Market) போன்ற வங்கிகளுக்கு இடையேயான சந்தை வசதிகளும் உள்ளன. அதேபோல், பிற நிதியமைப்புகளிடம் கடன் பெற TREPS போன்ற சந்தைக் கருவிகளும் பயன்படுகின்றன. இருப்பினும், சந்தையில் போதுமான பணப்புழக்கம் இல்லாதபோதும், அவசரத் தேவைகளின்போதோ, வங்கிகள் இறுதி புகலிடமாக ரிசர்வ் வங்கியின் LAF (Liquidity Adjustment Facility) மற்றும் MSF (Marginal Standing Facility) வசதிகளை நாடுகின்றன.
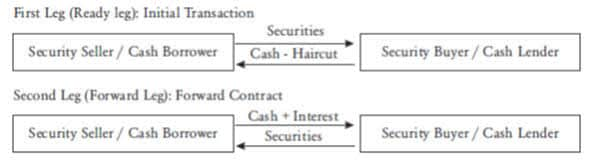
ரெப்போ மற்றும் ரிவர்ஸ் ரெப்போ முறைகள் எவ்வாறு செயல்படுகின்றன? வங்கிகளுக்குப் பணப் பற்றாக்குறை ஏற்படும் போது, அவை தங்களிடம் உள்ள அரசுப் பத்திரங்களை ஆர்பிஐயிடம் விற்பனை செய்து குறுகிய காலக் கடனைப் பெறுகின்றன . குறிப்பிட்ட காலத்திற்குப் பிறகு, அந்தப் பத்திரங்களைச் சற்றே அதிக விலைக்கு (ரெப்போ வட்டியுடன்) மீண்டும் திரும்ப வாங்குவதாக ஒப்பந்தம் செய்கின்றன.
நன்றி : Arthapedia
மாறாக, வங்கிகளிடம் உபரிப் பணம் இருக்கும் போது, அந்தப் பணத்தை ஆர்பிஐயிடம் வைப்பு வைத்து, அதற்குப் பதிலாக அரசுப் பத்திரங்களைப் பெறுகின்றன. இதன் மூலம் வங்கிகளுக்கு ஆர்பிஐ வட்டி வழங்குகிறது. சுருக்கமாகச் சொன்னால், ரெப்போ சந்தையில் பணத்தை செலுத்துகிறது; ரிவர்ஸ் ரெப்போ சந்தையில் உள்ள உபரிப் பணத்தை உறிஞ்சுகிறது.
தற்போது,ரெப்போ வட்டியை ரிசர்வ் வங்கி ஏன் உயர்த்தியது? உள்நாட்டில் உயர்ந்து வரும் பணவீக்கம், சர்வதேச சந்தையில் கச்சா எண்ணெய் விலை உயர்வு மற்றும் இந்திய ரூபாயின் மதிப்பு சரிவு ஆகியவையே இந்த உயர்விற்கு முதன்மை காரணங்களாகும். மேலும், ஈரான் போர்ச் சூழல் மற்றும் உலகளாவிய வர்த்தக நிச்சயமற்ற தன்மைகளையும் ஆர்பிஐ கருத்தில் கொண்டுள்ளது. அதே வேளையில், நாட்டின் பொருளாதார வளர்ச்சி வலுவாக இருப்பதால் நடப்பு நிதியாண்டிற்கான ஜிடிபி வளர்ச்சி கணிப்பை 7.1 சதவீதமாக ஆர்பிஐ உயர்த்தியுள்ளது.
நடுத்தர மக்களுக்கு இதன் அர்த்தம் என்ன? ரிசர்வ் வங்கி ரெப்போ வட்டி விகிதத்தை உயர்த்தும்போது, வணிக வங்கிகள் ஆர்பிஐயிடம் இருந்து கடன் பெறுவதற்கான செலவு அதிகரிக்கிறது. வங்கிகளுக்கான செலவு உயர்வதால், சந்தையில் அவற்றின் பணப்புழக்கம் குறைகிறது. இந்த கூடுதல் நிதிச் சுமையை ஈடுகட்ட, வணிக வங்கிகள் வாடிக்கையாளர்களுக்கு வழங்கும் வீட்டுக் கடன், வாகனக் கடன் மற்றும் தனிநபர் கடன்களுக்கான வட்டி விகிதங்களை உயர்த்துகின்றன. இதனால் வாடிக்கையாளரின் மாதாந்திர தவணைத் தொகை அதிகரிக்கிறது.
கடந்த 2019ம் ஆண்டிற்குப் பிறகு வங்கிகள் ரெப்போ வட்டியுடன் நேரடியாக இணைக்கப்பட்ட External BenchMark Lending Rate முறையின் கீழ் தான் கடன்களை வழங்கப்படுகின்றன. இந்த நடைமுறையின்படி, குறைந்தபட்சம் மூன்று மாதங்களுக்கு ஒருமுறை கடனுக்கான வட்டி விகிதம் (ரெப்போ + 2% வரம்பு) மாற்றி அமைக்கப்படும். எனவே, தற்போதைய வட்டி உயர்வால், வாடிக்கையாளர்களின் அடுத்த வட்டி சீரமைப்புத் தேதியில் கடனுக்கான வட்டி தானாகவே அதிகரிக்கும். இதனால், அவர்களின் மாதாந்திர தவணைத் தொகை கணிசமாக உயரலாம் அல்லது கடனைத் திருப்பிச் செலுத்தும் கால அளவு நீட்டிக்கப்படலாம்.
உதாரணமாக, வாட்டிகையாளர் ஒருவர் 20 ஆண்டுகள் திருப்பிச் செலுத்தும் வகையில் 50 லட்சம் ரூபாய் வீட்டுக் கடன் வாங்கியிருப்பதாக வைத்துக் கொள்வோம். அவருக்கு இதுவரை 7.225 சதவீத வட்டி விதிக்கப்பட்டிருந்தால், அவரது மாதாந்திர தவணை சுமார் 39,519 ரூபாயாக இருந்திருக்கும். தற்போதைய 0.25 சதவீத உயர்வுக்குப் பிறகு, இந்த வட்டி 8.75 சதவீதமாக அதிகரிக்கும். இதனால் அவரது புதிய தவணைத் தொகையானது ₹40,280 ரூபாயாக உயரும். அதாவது, இந்த வட்டி உயர்வால் அவருக்கு மாதம் ஒன்றுக்குச் சுமார் 761ரூபாய் அளவுக்குக் கூடுதல் நிதிச் சுமை ஏற்படும் அல்லது இந்த இஎம்ஐ காலம் கூடுதலாக 11 மாதங்கள் (கிட்டத்தட்ட 1 ஆண்டு) நீட்டிக்கப்படும்.
மறுபுறம், புதிதாகக் கடன் வாங்கத் திட்டமிடுபவர்கள் உயர்த்தப்பட்ட புதிய வட்டி விகிதத்திலேயே இனி கடன்களைப் பெற முடியும். பொதுவாக வாடிக்கையாளார்கள், கடன் ஒப்பந்தத்தில் கையெழுத்திடும் முன், அடிப்படை ரெப்போ வட்டியுடன் வங்கிகள் தங்களின் லாபத்திற்காகச் சேர்க்கும் கூடுதல் வரம்பான ‘ஸ்பிரெட்’ (Spread) விகிதம் குறித்துக் கவனமாக இருக்க வேண்டும். உங்களின் ஒட்டுமொத்த கடன் காலம் முழுவதும் இந்த ஸ்பிரெட் விகிதம் மாறாமல் நிலையாக இருப்பதை உறுதி செய்துகொள்வது அவசியமானதாகும்.
மேலும், கடன் தகுதியைக் குறிக்கும் சிபில் ஸ்கோர் 750-க்கும் மேல் சிறப்பாக இருந்தால், வங்கிகள் இந்த லாப வரம்பைக் குறைத்துச் சற்று குறைந்த வட்டியில் கடன் வழங்க முன்வரும். எனவே, வெவ்வேறு வங்கிகளின் வட்டி விகிதங்கள் மற்றும் மறைமுகக் கட்டணங்களை முழுமையாக ஒப்பிட்டுப் பார்த்துச் சரியான முடிவை எடுப்பது பலனளிக்கும்.


